du Pay
- 3.16Kالمراجعات
- 4.8
- المطوّر
- EITC FINANCIAL SERVICES L.L.C
- تاريخ الإصدار
- 19/03/2024
لقطات الشاشة
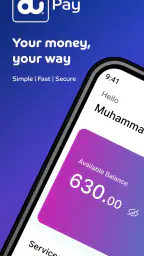
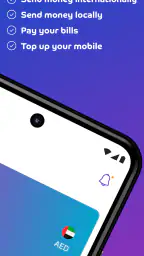
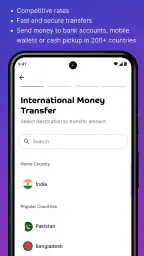
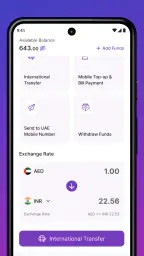
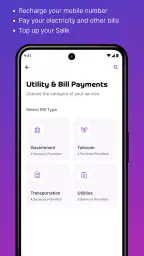
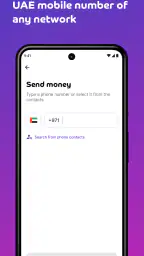
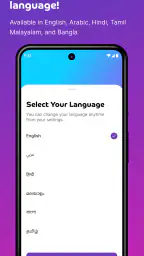
عندما أستخدم du Pay في المهام المالية اليومية، أتعامل معه كتطبيق لتحويل الأموال بسرعة وبطريقة أقرب إلى اللغة التي أفهمها، لا كخدمة مصرفية شاملة تحاول أن تفعل كل شيء. هذا الفرق مهم؛ فالتطبيق مناسب لمن يريد إنجاز تحويل من الهاتف دون خطوات مربكة، خصوصًا إذا كانت واجهته العربية تساعده على فهم ما يضغط عليه. وهو تطبيق مجاني من فئة الشؤون المالية، ومطوره EITC FINANCIAL SERVICES L.L.C، كما أن تصنيف المحتوى PEGI 3 يجعله ملائمًا من ناحية العمر العام للاستخدام.
تجربتي معه تركّزت على سؤال عملي: هل يستطيع شخص بمستويات مختلفة من الخبرة والقدرة على استخدام الهاتف أن يصل إلى المهمة الأساسية ويفهمها بثقة؟ الانطباع العام إيجابي، لكن سهولة إرسال المال لا تعتمد على شكل الأزرار فقط. وضوح اللغة، القدرة على مراجعة البيانات قبل التأكيد، والظروف المحيطة بالمستخدم كلها تؤثر في النتيجة. لذلك سأشرح أين ينجح التطبيق، وأين قد يحتاج المستخدم إلى انتباه إضافي، ومتى يكون خيارًا مناسبًا مقارنة بالبدائل المعتادة.
وضوح الشاشة والتنقل بين خطوات التحويل
أول ما لفتني هو أن قيمة التطبيق الحقيقية تظهر عندما تكون اللغة جزءًا من المشكلة. العبارة التعريفية التي تركز على استخدام التطبيق باللغة التي يتحدث بها المستخدم ليست مجرد تفصيل تسويقي في حالة التحويلات المالية؛ فعندما أرسل مالًا، أحتاج إلى فهم اسم العملية والجهة المستلمة والمبلغ قبل أن أتابع. وجود صياغة مفهومة يقلل احتمال أن أتعامل مع شاشة مالية كما أتعامل مع تطبيق اجتماعي سريع.
بالنسبة إلى المستخدم الذي يفتح التطبيق لإنجاز مهمة واحدة، تبدو الفكرة مباشرة: الدخول، العثور على مسار إرسال الأموال، إدخال المعلومات، ثم مراجعتها. هذا النوع من التدفق أفضل من واجهة مزدحمة بأدوات لا أحتاج إليها. ومع ذلك، لا أنصح بالضغط بسرعة لمجرد أن الخطوات تبدو قصيرة. في التطبيقات المالية، الاختصار الجيد هو الذي يقلل الحيرة، وليس الذي يقلل وقت المراجعة.
أكثر نصيحة عملية أقدمها هنا هي أن تتوقف عند شاشة المراجعة النهائية، إن ظهرت لك، وتقرأ المبلغ وبيانات المستلم ببطء قبل التأكيد. هذه ليست خطوة زائدة لكبار السن أو للمبتدئين فقط؛ حتى المستخدم المعتاد قد يخلط بين رقمين عند استخدام الهاتف أثناء التنقل. سهولة التنقل لا تعني أن التحويل يجب أن يتم بلا مراجعة.
اللغة العربية قد تكون مفيدة جدًا لمن لا يرتاح للمصطلحات المالية الإنجليزية، لكنها لا تلغي الحاجة إلى فهم معنى كل حقل. بعض المستخدمين يعرفون ما يريدون فعله لكنهم يواجهون صعوبة في قراءة النص الصغير أو التمييز بين العناوين والخيارات. لذلك أرى أن أفضل تجربة تأتي عندما يستخدم الشخص إعدادات عرض مريحة في هاتفه، ويمنح نفسه وقتًا كافيًا بدل الاعتماد على الذاكرة أو التخمين.
أعجبني أيضًا أن التطبيق لا يحتاج، في فكرته الأساسية، إلى شرح طويل حتى يفهم المستخدم الغرض منه. هذه نقطة مهمة لمن يفتح التطبيق في موقف مستعجل، مثل إرسال مبلغ إلى أحد أفراد العائلة. لكن البساطة قد تخفي سؤالًا يحتاج إلى جواب داخل ذهن المستخدم: هل أنا أرسل المال إلى الشخص الصحيح؟ لهذا أتعامل مع وضوح أسماء الحقول وبيانات المستلم كجزء من سهولة الاستخدام، وليس كزينة بصرية.
من يناسبه الأسلوب المباشر؟
أرشح التطبيق للمستخدم الذي يريد تحويلًا من الهاتف ولا يرغب في زيارة فرع أو التنقل بين خدمات متعددة. وهو مناسب أيضًا لمن يفضّل التعامل مع واجهة عربية أو لغة مألوفة بدل حفظ المصطلحات الموجودة في تطبيقات مالية أخرى. إذا كنت تساعد أحد الوالدين في استخدام الهاتف، فقد يكون من الأسهل شرح تطبيق مخصص للإرسال بدل تركه يبحث داخل تطبيق مصرفي مليء بالحسابات والبطاقات والإشعارات.
في المقابل، إذا كنت تبحث عن لوحة مالية واسعة لمتابعة الميزانية أو الاستثمارات أو تفاصيل مصرفية متعددة، فلن أختار du Pay لهذا السبب وحده. قوته هنا في مهمة التحويل وسهولة الوصول إليها، وليس في كونه بديلًا شاملًا لكل ما يخص إدارة المال. المقارنة العادلة مع تطبيق مصرفي تقليدي يجب أن تسأل: هل أريد إرسال المال الآن، أم أريد إدارة وضعي المالي بالكامل؟
القراءة والحركة والاحتياجات الحسية
من ناحية القراءة، وجود لغة يفهمها المستخدم يساعد على تقليل العبء الذهني، خاصة في الشاشات التي تتضمن بيانات مالية. أفضّل أن أقرأ تعليمات قصيرة وواضحة على أن أتعامل مع عبارات مترجمة حرفيًا أو مصطلحات غير مألوفة. هذا لا يعني أن كل مستخدم سيجد كل كلمة واضحة بالدرجة نفسها، لكنه يجعل نقطة البداية أفضل لمن يحتاج إلى العربية كي يتابع العملية بثقة.
المستخدم الذي يعاني ضعفًا في النظر قد يستفيد من تكبير النص أو الشاشة من إعدادات الهاتف، ما دامت عناصر التطبيق تتصرف بشكل مناسب مع هذه الإعدادات. لا أتعامل مع ذلك كضمان بأن كل شاشة ستكون مثالية، بل كخطوة عملية تستحق التجربة قبل تنفيذ تحويل حقيقي. كما أن رفع سطوع الشاشة واستخدامها في مكان بإضاءة جيدة قد يقللان من أخطاء لمس زر غير مقصود.
أما من لديه صعوبة في الحركة الدقيقة، فأهم ما أنصح به هو تنفيذ التحويل عندما يكون الهاتف ثابتًا على سطح، لا أثناء المشي أو ركوب السيارة. الضغط على خيار مالي صغير في وقت غير مستقر قد يسبب اختيارًا خاطئًا، حتى لو كانت الواجهة نفسها بسيطة. استخدام يدين، أو تكبير العرض، أو التمهل بين الحقول يمكن أن يجعل التجربة أكثر أمانًا من محاولة إنهائها بيد واحدة.
هناك تفصيل غير واضح لكثير من المستخدمين: سهولة الوصول لا تتعلق بالدخول إلى التطبيق فقط، بل بالقدرة على العودة خطوة إلى الوراء دون فقدان ما أُدخل. لذلك أتعامل مع كل انتقال بحذر، وأتجنب إغلاق التطبيق أو تبديل الشاشة أثناء كتابة بيانات التحويل. إذا كنت تستخدم قارئ شاشة أو أدوات تحكم بديلة في الهاتف، فمن الأفضل تجربة التنقل أولًا دون تأكيد عملية مالية، حتى تعرف ترتيب العناصر وطريقة قراءة الأزرار.
بالنسبة إلى الاحتياجات السمعية، فإن المهمة المالية الأساسية يفترض أن تكون قابلة للفهم من خلال النصوص المرئية، لا من خلال الاعتماد على تنبيه صوتي وحده. لكنني لا أبني قراري على وجود دعم خاص لم أختبره بشكل مؤكد. المستخدم الذي لا يعتمد على الصوت ينبغي أن يراجع الرسائل والإشعارات المكتوبة داخل الهاتف، وألا يعتبر غياب صوت أو وجوده دليلًا كافيًا على نجاح العملية.
وتوجد فئة أخرى لا نتحدث عنها كثيرًا: الأشخاص الذين يتوترون من التعامل مع المال رقميًا. بالنسبة إليهم، كثرة الخيارات ترفع القلق، بينما المسار الأقصر يساعد على التركيز. أنصح هؤلاء بفتح التطبيق في وقت هادئ، وقراءة كل شاشة قبل لمس الزر التالي، وكتابة بيانات المستلم مسبقًا في مكان آمن بدل البحث عنها تحت ضغط الوقت. بهذه الطريقة يصبح التطبيق أداة مساعدة، لا اختبارًا للسرعة.
سيناريو يومي يكشف قيمة التطبيق
تخيل أن أحد أفراد الأسرة يحتاج إلى مبلغ عاجل، وأنت في مكان مزدحم ولا تريد الوقوف أمام جهاز كمبيوتر. في هذه الحالة، أفتح التطبيق، أختار مسار الإرسال، وأتعامل مع كل حقل على حدة. قبل الإرسال، أتحقق من اسم المستلم والمبلغ، ثم أحتفظ بتركيزي حتى تظهر لي إشارة واضحة على اكتمال العملية. الفائدة ليست فقط في إنجاز المهمة من الهاتف؛ الفائدة في أن اللغة المألوفة تقلل احتمال أن أضغط على خيار لا أفهمه.
لكن السيناريو نفسه يوضح حدًا مهمًا. إذا كانت الشبكة ضعيفة، أو كانت الإضاءة سيئة، أو كان المستخدم مشتتًا بسبب الزحام، فإن التطبيق لا يستطيع حل كل مشكلة. في تلك اللحظة قد يكون الانتظار إلى مكان أكثر هدوءًا أفضل من تكرار الضغط أو إعادة العملية. التحويل المالي الآمن يحتاج إلى انتباه، حتى عندما تكون الواجهة سهلة.
الوصول في ظروف مختلفة ومقارنته بالبدائل
أرى أن du Pay مناسب لمن يريد تجربة رقمية بدل التعامل مع الإجراءات المعتادة في الفرع أو استخدام خدمة تحويل منفصلة لا يفهم لغتها. التطبيق مجاني، وهذا يزيل عائقًا أوليًا أمام من يريد تجربته دون دفع ثمن تنزيله. كما أن انتشاره الواسع، مع أكثر من مليون تثبيت، ومتوسط تقييم يبلغ 4.8 من 5 بعد نحو 24 ألف تقييم، يعطي انطباعًا بأن عددًا كبيرًا من المستخدمين وجدوا فيه قيمة عملية.
مع ذلك، لا أتعامل مع التقييم المرتفع كبديل عن التجربة الشخصية. المستخدمون يختلفون في نوع الهاتف، وسرعة الشبكة، واللغة التي يفضلونها، وطريقة إدخال البيانات. كذلك لا ينبغي أن يفسر الانتشار على أنه دليل بأن التطبيق هو الأفضل لكل حالة. الشخص الذي يحتاج إلى خدمات مالية متعددة داخل مكان واحد قد يجد تطبيقًا مصرفيًا شاملًا أكثر ملاءمة، بينما الشخص الذي يركز على الإرسال السريع قد يفضل بساطة du Pay.
مقارنته بخدمات التحويل المعتادة تكشف مفاضلة واضحة. الخدمة التقليدية قد تمنح بعض المستخدمين شعورًا بالاطمئنان لأن موظفًا يشرح الخطوات وجهًا لوجه، وهذا مفيد لمن لا يثق بالهاتف أو يواجه صعوبة في القراءة واللمس. أما التطبيق فيمنحني استقلالية أكبر، ويجنبني الانتظار والتنقل، لكنه يحمّلني مسؤولية إدخال البيانات وفهم التأكيدات. لا توجد إجابة واحدة مناسبة للجميع.
هناك أيضًا فرق بين استخدامه على هاتف شخصي واستخدامه على جهاز مشترك. على الهاتف الشخصي أستطيع تنظيم الشاشة والإعدادات بالطريقة التي تناسبني، بينما يزيد الجهاز المشترك احتمال أن يقرأ شخص آخر معلومات مالية أو يضغط على خيار غير مقصود. لذلك لا أنصح بتنفيذ تحويل حساس على هاتف لا أتحكم في إعداداته، حتى لو كان التطبيق نفسه سهلًا.
بالنسبة إلى المستخدم كثير التنقل، قد تكون قابلية الوصول من الهاتف أهم من وجود مكتب قريب. لكن هذا الاعتماد يجعل البطارية والاتصال والقدرة على قراءة الشاشة عوامل حاسمة. أحاول دائمًا تنفيذ العملية قبل الوصول إلى حالة طوارئ، لا عندما يصبح إرسال المال ضرورة خلال دقائق. هذه العادة تقلل الضغط وتمنحني وقتًا للتأكد من التفاصيل.
الإصدار الحالي هو 2.0.4، ومتطلبات التشغيل تبدأ من أندرويد 7.0. هذا يجعل التطبيق قابلًا للاستخدام على أجهزة ليست حديثة جدًا، وهو أمر مفيد لمن لا يغير هاتفه باستمرار. مع ذلك، توافق النظام لا يضمن أن كل جهاز قديم سيقدم تجربة مريحة؛ حجم الشاشة، سرعة الجهاز، وإعدادات العرض قد تؤثر في سهولة القراءة والاستجابة. على iOS أو أندرويد، أتعامل مع تجربة الهاتف الفعلية باعتبارها الحكم النهائي.
العوائق التي يجب أن يضعها المستخدم في حسابه
أكبر عائق محتمل ليس فكرة التحويل نفسها، بل اللحظة التي يحتاج فيها المستخدم إلى فهم نتيجة العملية. الشخص الذي يعاني صعوبة في القراءة قد يعرف كيف يصل إلى زر الإرسال، لكنه قد لا يميز بسهولة بين بيانات المستلم ورسالة التأكيد. لهذا أكرر نصيحتي بأن يطلب المستخدم المساعدة في قراءة الشاشة قبل التأكيد، لا بعده، وأن يتجنب مشاركة رمز أو بيانات حساسة مع أي شخص لمجرد أنه يساعده.
العائق الثاني هو الاعتماد على الهاتف كوسيلة وحيدة. إذا كان الجهاز ممتلئًا أو بطيئًا أو يستخدمه أكثر من فرد، تصبح العملية أقل راحة. قد لا تكون المشكلة في du Pay مباشرة، لكنها تؤثر في تجربة المستخدم كما يشعر بها. تنظيف الشاشة، تحديث الهاتف، وشحن البطارية قبل التحويل خطوات بسيطة، لكنها أكثر فائدة من محاولة حل المشكلة أثناء الاستعجال.
العائق الثالث يتعلق بالثقة. بعض المستخدمين يفضلون رؤية شرح طويل لكل مرحلة، بينما يميل التطبيق المباشر إلى دفع العملية إلى الأمام بسرعة. هنا يجب ألا أخلط بين التصميم المختصر ونقص المعلومات. إذا شعرت أنني لا أفهم سبب طلب حقل معين أو معنى رسالة معينة، أتوقف وأبحث عن تفسير موثوق بدل إدخال بيانات عشوائية. التطبيق الجيد يساعدني، لكنه لا يستطيع اتخاذ قرار مالي نيابة عني.
كما أن المستخدم الذي يحتاج إلى دعم مخصص بسبب إعاقة حركية أو بصرية يجب أن يختبر توافق التطبيق مع أدوات هاتفه قبل الاعتماد عليه في تحويل مهم. يمكن تجربة فتح الشاشات، الانتقال بين الحقول، وقراءة النصوص دون تنفيذ إرسال فعلي. هذه الطريقة تكشف مبكرًا ما إذا كان حجم العناصر وترتيبها يناسبه. وإذا لم يكن كذلك، فقد تكون المساعدة البشرية أو قناة أخرى أكثر أمانًا في تلك الحالة.
لا أرى أن التطبيق هو الخيار الصحيح لمن يرسل مبالغ بطريقة معقدة أو يحتاج إلى إدارة مستندات وعمليات مالية كثيرة في جلسة واحدة. كما أن من يفضل عدم استخدام الهاتف في الأمور المالية سيشعر براحة أكبر مع البدائل الحضورية. أما من يريد تحويلًا بسيطًا، ويفهم ما يقرأه، ويستطيع مراجعة البيانات، فسيجد سببًا منطقيًا لتجربته.
ومن المهم ألا يفسر تصنيف PEGI 3 على أنه توصية بأن الأطفال يجب أن ينفذوا تحويلات مالية. التصنيف يصف ملاءمة المحتوى من ناحية العمر، لكن القرارات المالية تظل مسؤولية البالغين أو من يملك الإذن المناسب. إذا كان الهاتف يستخدمه أكثر من شخص، أحرص على ألا يتمكن طفل من فتح التطبيق والضغط على خيارات مالية بالخطأ.
حكمي على التجربة الشاملة
بعد النظر إلى القراءة والتنقل والحركة والظروف المحيطة، أجد أن du Pay ينجح عندما يكون هدف المستخدم واضحًا: إرسال المال من الهاتف بلغة مألوفة وبأقل قدر من التعقيد. قوته الأساسية ليست في كثرة الأدوات، بل في جعل المهمة المحددة أقرب إلى إجراء يومي مفهوم. وهذا يفسر لماذا قد يكون مفيدًا لمن يشعر أن تطبيقات المال المعتادة مزدحمة أو بعيدة عن لغته.
أرشحه خصوصًا للمستخدمين الذين يحتاجون إلى واجهة عربية، ولمن يريدون تقليل الاعتماد على زيارة الفرع، وللعائلات التي تساعد أحد أفرادها على تعلم التحويل الرقمي خطوة خطوة. كما أراه عمليًا لمن يستخدم هاتفًا يعمل بإصدار أندرويد غير حديث جدًا، ما دام الجهاز نفسه مريحًا للقراءة والاستجابة. مجانية التطبيق وانتشاره يجعلان تجربة البداية سهلة نسبيًا.
لكن توصياتي تأتي مع شرط واضح: لا تجعل السرعة تتغلب على التحقق. المستخدم ضعيف البصر، أو الذي يواجه صعوبة في التحكم باللمس، أو من يعتمد على قارئ شاشة، ينبغي أن يجرب مسار التنقل قبل إرسال مبلغ حقيقي. ومن لا يشعر بالراحة في اتخاذ قرار مالي دون موظف، فخدمة حضورية أو تطبيق مصرفي يوفّر شرحًا أوسع قد يكون أفضل له، حتى لو كان أقل سرعة.
تقييمي النهائي إيجابي، مع تحفظ عملي لا يمكن تجاهله: التطبيق يسهل الوصول إلى التحويل، لكنه لا يلغي مسؤولية المستخدم عن قراءة البيانات وحماية هاتفه واختيار الوقت المناسب. إذا كنت تريد أداة مباشرة وتستفيد من اللغة العربية، فستجد فيه خيارًا مقنعًا. أما إذا كنت تبحث عن مركز متكامل لكل شؤونك المالية أو تحتاج إلى مساعدة بشرية في كل خطوة، فالأفضل أن تنظر إلى بديل أوسع. بالنسبة إلى الاستخدام اليومي البسيط، أرى أن du Pay يقدم توازنًا جيدًا بين السرعة والاستقلالية، ما دام المستخدم يتعامل معه بهدوء وانتباه.
أبرز المزايا
- إمكانية دفع الفواتير وشحن الرصيد من تطبيق واحد.
- تحويل الأموال محليًا بسهولة إلى مستخدمي du.
- دعم الدفع عبر البطاقات والمحافظ الرقمية المتاحة.
- واجهة عربية واضحة ومناسبة للمستخدمين المحليين.
- إشعارات فورية تساعد على متابعة عمليات الدفع.
القيود
- يتطلب اتصالًا مستقرًا بالإنترنت لإتمام معظم العمليات.
- قد تختلف الخدمات المتاحة حسب نوع الحساب أو المنطقة.
- بعض التحويلات أو المدفوعات قد تفرض رسومًا إضافية.
- قد تتأخر معالجة بعض العمليات خلال أوقات الذروة.
- يتطلب التسجيل إدخال بيانات شخصية والتحقق من الهوية.
الأسئلة الشائعة
ما هو تطبيق du Pay، وما الخدمات التي يقدمها؟
du Pay هو تطبيق محفظة وخدمات مالية رقمية يتيح للمستخدمين إدارة بعض عمليات الدفع والتحويل من الهاتف. بعد التسجيل والتحقق من الهوية، يمكن استخدامه بحسب الخدمات المتاحة في الحساب والمنطقة، مثل إرسال الأموال أو استقبالها، دفع بعض الفواتير، ومتابعة سجل المعاملات. تختلف المزايا والحدود والرسوم وفقاً لسياسات du Pay واللوائح المحلية.
هل يحتاج تطبيق du Pay إلى التحقق من الهوية قبل استخدامه؟
نعم، قد يطلب du Pay إكمال إجراءات التحقق من الهوية قبل تفعيل معظم الخدمات المالية. عادةً يتضمن ذلك إدخال بيانات شخصية صحيحة، وتقديم وثيقة هوية سارية، وربما إجراء تحقق إضافي عبر الهاتف أو صورة شخصية. لا ينبغي استخدام بيانات شخص آخر، كما أن قبول الطلب وحدود الحساب يعتمدان على نتيجة المراجعة والمتطلبات التنظيمية المعمول بها.
هل تطبيق du Pay آمن للاستخدام، وكيف يحمي بياناتي وأموالي؟
يوفر التطبيق عادةً وسائل حماية مثل تسجيل الدخول برقم الهاتف أو بيانات الحساب، ورمز تحقق لمرة واحدة، وإشعارات بالمعاملات، وقد يدعم قفل الجهاز أو التحقق البيومتري. مع ذلك، تبقى حماية الحساب مسؤولية مشتركة؛ لذلك يجب عدم مشاركة كلمات المرور أو رموز التحقق، وتجنب الروابط المشبوهة، وتثبيت التطبيق من المتاجر الرسمية فقط، ومراجعة أي معاملة غير معروفة فوراً.
هل توجد رسوم أو حدود على التحويلات والدفع عبر du Pay؟
قد تفرض du Pay رسوماً على بعض الخدمات، مثل التحويلات، أو السحب، أو استخدام قنوات دفع محددة، بينما قد تكون خدمات أخرى مجانية. كما يمكن أن توجد حدود يومية أو شهرية مرتبطة بمستوى التحقق ونوع الحساب والبلد. قبل تأكيد أي عملية، راجع شاشة المراجعة داخل التطبيق لمعرفة الرسوم وسعر الصرف والحدود المطبقة بشكل واضح.
ماذا أفعل إذا فشل التحويل أو لم تصل الأموال في du Pay؟
ابدأ بفحص حالة العملية داخل سجل المعاملات، وتأكد من صحة رقم الهاتف أو بيانات المستلم، ومن توفر رصيد كافٍ واتصال مستقر بالإنترنت. لا تكرر العملية مباشرة إذا ظهر خصم من الحساب، حتى لا يتم إرسال المبلغ مرتين. احتفظ برقم المرجع ولقطات الشاشة، ثم تواصل مع دعم du Pay من القنوات الرسمية للاستفسار عن الاسترداد أو مدة المعالجة.


